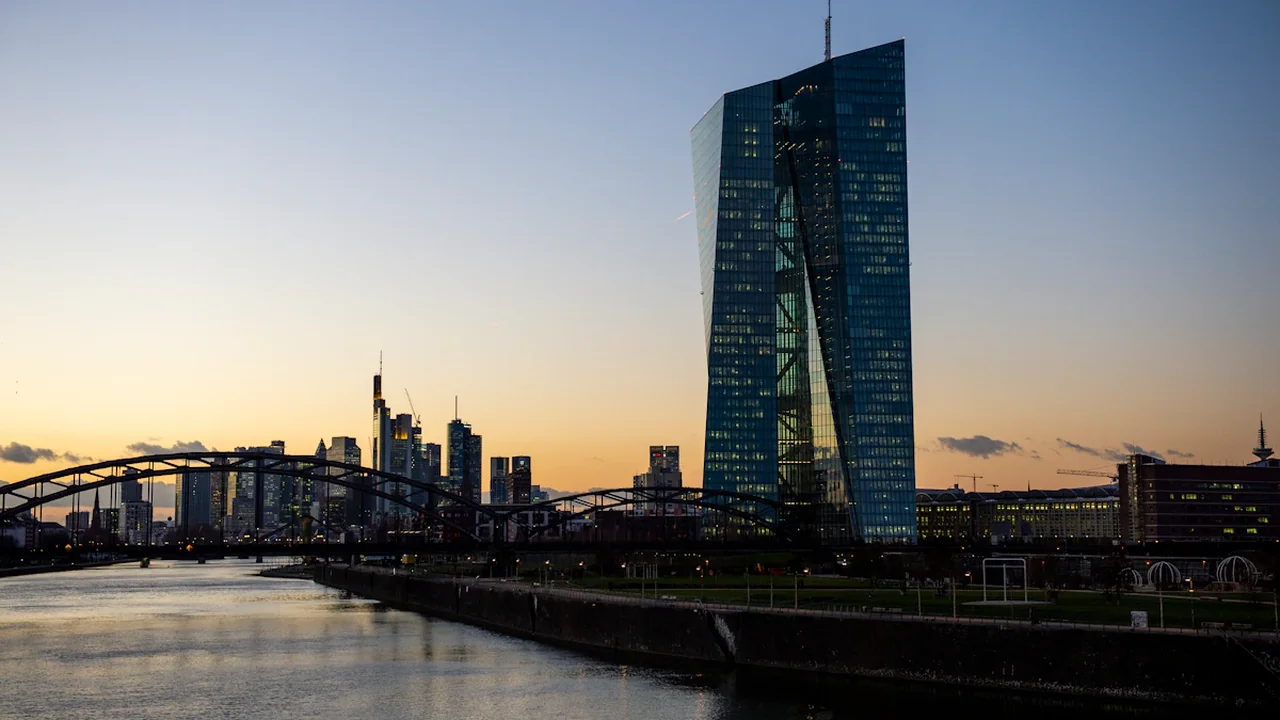
Die Europäische Zentralbank entscheidet am 10. September 2026 über ihre Leitzinsen. Der offizielle Kalender des EZB-Rats führt für diesen Tag eine geldpolitische Sitzung mit anschließender Pressekonferenz auf. Für Sparer, Kreditnehmer, Bauwillige und Unternehmen lautet die zentrale Frage: Bleibt der Einlagenzins bei 2,00 Prozent, oder verändert die EZB erneut die Finanzierungskonditionen in der Eurozone?
Von der Monalita.de-Wirtschaftsredaktion | Stand: 8. September 2026
Die Entscheidung in Kürze
- Gefragt ist, ob die Einlagefazilität am 10. September exakt unverändert bleibt.
- Maßgeblicher Vergleichswert unmittelbar vor der Sitzung sind 2,00 Prozent.
- Unverändert bedeutet JA; jede Senkung oder Erhöhung bedeutet NEIN.
- Die Prognose endet am 10. September 2026.
- Entscheidend sind die geldpolitische Mitteilung und die Leitzinsübersicht der EZB.
Die Ausgangslage spricht grundsätzlich für eine unveränderte Entscheidung, sofern die jüngsten Inflations-, Lohn- und Konjunkturdaten keinen neuen Handlungsdruck erzeugen. Sicher ist dieses Ergebnis jedoch nicht: Der EZB-Rat entscheidet datenabhängig und kann seine Einschätzung bis zur Sitzung anpassen.
Diese drei EZB-Leitzinsen gelten vor der Sitzung
Die offizielle Leitzinsübersicht der Europäischen Zentralbank nennt unmittelbar vor dem Termin folgende Sätze:
| EZB-Zinssatz | Geltender Satz |
|---|---|
| Einlagefazilität | 2,00 % |
| Hauptrefinanzierungsgeschäfte | 2,15 % |
| Spitzenrefinanzierungsfazilität | 2,40 % |
Für die binäre Prognose zählt ausschließlich der Satz der Einlagefazilität. Dort können Banken überschüssige Liquidität kurzfristig bei der Zentralbank anlegen. Der Zinssatz beeinflusst deshalb besonders stark die kurzfristigen Geldmarktzinsen und bildet einen wichtigen Bezugspunkt für Tages- und Festgeldangebote.
Die anderen beiden Leitzinsen liefern geldpolitischen Kontext, entscheiden aber nicht über das Ergebnis der Frage. Verändert die EZB beispielsweise nur einen anderen Zinssatz, während die Einlagefazilität bei 2,00 Prozent bleibt, wäre die Antwort weiterhin JA.
Warum eine Zinspause plausibel ist
Eine unveränderte Entscheidung wäre vor allem dann naheliegend, wenn der EZB-Rat die aktuelle Zinshöhe weder als zu restriktiv noch als zu locker bewertet. Nach vorangegangenen Anpassungen kann eine Pause Zeit schaffen, um zu beobachten, wie sich frühere Zinsschritte auf Preise, Kreditvergabe und Nachfrage auswirken.
Geldpolitik erreicht Haushalte und Unternehmen mit Verzögerung. Neu vergebene Kredite reagieren häufig schneller als bestehende Verträge. Investitionen, Wohnungsbau und Konsum können dagegen erst Monate später sichtbar auf veränderte Finanzierungskosten reagieren. Eine Sitzung ohne Zinsschritt wäre deshalb nicht gleichbedeutend mit Untätigkeit, sondern könnte eine Phase der Beobachtung markieren.
Auch Markterwartungen spielen eine Rolle. Kurzfristige Geldmarktzinsen und Anleiherenditen spiegeln wider, welche EZB-Entscheidungen Marktteilnehmer für wahrscheinlich halten. Diese Erwartungen können sich jedoch bis zur Veröffentlichung ändern und sind kein amtliches Ergebnis. Maßgeblich bleibt allein der Beschluss des EZB-Rats.
Inflation, Löhne und Konjunktur bestimmen den Spielraum
Inflation bleibt der wichtigste Prüfstein
Das vorrangige Ziel der EZB ist Preisstabilität im Euroraum. Für den September-Beschluss zählt daher nicht nur die zuletzt gemessene Gesamtinflation. Der Rat betrachtet auch den zugrunde liegenden Preisdruck, die Entwicklung bei Dienstleistungen und die Frage, ob sich Preissteigerungen dauerhaft in der Nähe des mittelfristigen Zwei-Prozent-Ziels einpendeln.
Sinkende Energiepreise können die Gesamtinflation kurzfristig dämpfen, ohne dass der binnenwirtschaftliche Preisdruck im gleichen Maß nachlässt. Umgekehrt kann ein einzelner höherer Monatswert durch Basiseffekte oder schwankende Energiepreise verzerrt sein. Entscheidend ist deshalb das Gesamtbild über mehrere Indikatoren hinweg.
Löhne wirken besonders auf Dienstleistungspreise
Die Lohnentwicklung ist wichtig, weil personalintensive Dienstleistungsunternehmen steigende Arbeitskosten teilweise an Kunden weitergeben können. Kräftige Lohnzuwächse sprechen nicht automatisch gegen eine Zinssenkung: Produktivitätsfortschritte und sinkende Gewinnmargen können einen Teil der Kosten auffangen.
Bleibt der Lohndruck jedoch hartnäckig und zieht zugleich die Dienstleistungsinflation an, könnte der EZB-Rat länger bei 2,00 Prozent bleiben oder im Fall einer deutlichen Verschärfung sogar über eine Erhöhung nachdenken. Eine erkennbare Abkühlung bei Löhnen und Preisen würde dagegen den Weg für eine Senkung erleichtern.
Schwache Nachfrage könnte für niedrigere Zinsen sprechen
Die Konjunktur bildet die andere Seite der Abwägung. Eine schwache Industrie, zurückhaltende Investitionen und geringe Kreditnachfrage könnten für eine Lockerung sprechen, sofern die Preisstabilität nicht gefährdet ist. Besonders für Deutschland wären Auftragseingänge, Unternehmensinvestitionen und die Lage im Bau wichtige Signale.
Eine robustere Wirtschaft würde der EZB mehr Zeit geben. Steigen Konsum, Kreditvergabe und Investitionen stärker als erwartet, müsste sie die Zinsen nicht vorsorglich senken. Für den Beschluss kommt es daher auf die Kombination aus Wachstum und Inflation an, nicht auf eine einzelne Kennzahl.
Was JA oder NEIN für Verbraucher bedeuten kann
Ein JA würde bedeuten, dass der Einlagenzins nach der Sitzung weiterhin 2,00 Prozent beträgt. Das schafft zunächst Stabilität am kurzen Ende des Zinsmarkts. Banken müssen ihre Konditionen dennoch nicht unverändert lassen, denn Wettbewerb, Refinanzierungsbedarf und Geschäftsstrategie beeinflussen Tages- und Festgeldangebote zusätzlich.
Für Kreditnehmer wäre eine Zinspause ebenfalls kein Versprechen stabiler Endkundenzinsen. Dispokredite und variabel verzinste Darlehen können vergleichsweise eng an kurzfristigen Referenzsätzen hängen. Bauzinsen orientieren sich stärker an längerfristigen Kapitalmarktrenditen und können deshalb schon vor der EZB-Sitzung steigen oder fallen.
Ein NEIN umfasst zwei sehr unterschiedliche Wege:
- Bei einer Senkung könnten kurzfristige Sparzinsen unter Druck geraten. Neue variable Kredite könnten mit Verzögerung günstiger werden.
- Bei einer Erhöhung wären höhere Tagesgeldzinsen möglich, zugleich könnten Kredite und Betriebsmittelfinanzierungen teurer werden.
Unternehmen sollten deshalb nicht nur auf das Zinsergebnis achten. Wichtig sind auch die Begründung des EZB-Rats, neue Projektionen und Hinweise auf mögliche spätere Schritte. Ein unveränderter Satz mit vorsichtigem Ausblick kann andere Marktreaktionen auslösen als derselbe Satz mit einer klaren Warnung vor anhaltendem Preisdruck.
So wird das Ergebnis am 10. September festgestellt
Die Frage wird mit JA entschieden, wenn der in der geldpolitischen Mitteilung vom 10. September veröffentlichte Satz für die Einlagefazilität exakt dem unmittelbar zuvor geltenden Niveau von 2,00 Prozent entspricht.
Jede Abweichung bedeutet NEIN. Dabei spielt es keine Rolle, ob die Veränderung nach oben oder unten erfolgt und wie groß sie ausfällt. Auch eine Änderung um nur 0,10 Prozentpunkte wäre ein NEIN.
Ausschlaggebend sind ausschließlich die am Sitzungstag veröffentlichte geldpolitische Mitteilung und die offizielle EZB-Leitzinsübersicht. Spätere technische Korrekturen oder Zinsänderungen bei einem anderen Sitzungstermin verändern das Ergebnis dieser Prognose nicht.
Darauf kommt es nach der Veröffentlichung an
Am 10. September liefert zunächst die Zinsmitteilung das eindeutige Ergebnis. Danach richtet sich der Blick auf die Pressekonferenz: Die Erläuterungen können zeigen, ob der Rat eine längere Pause erwartet oder sich alle Optionen für die nächsten Sitzungen offenhält.
Für Haushalte lohnt sich anschließend der Vergleich tatsächlich angebotener Konditionen. Eine EZB-Entscheidung wird nicht automatisch und nicht überall gleichzeitig weitergegeben. Sparer sollten auf Bestands- und Neukundenzinsen achten; Kreditnehmer auf Sollzinsbindung, variable Bestandteile und Gesamtkosten. Unternehmen sollten zusätzlich prüfen, wie Banken Risikoaufschläge und Laufzeiten bewerten.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Entscheidungsgrundlage
Das Ergebnis richtet sich ausschließlich nach der offiziellen EZB-Mitteilung und dem dort ausgewiesenen Satz der Einlagefazilität.
- Der EZB-Kalender nennt den 10. September 2026 als Sitzungstermin.
- Vor der Sitzung beträgt der offizielle Einlagenzins 2,00 Prozent.
- Nur ein exakt unveränderter Einlagenzins zählt als JA.
- Jede Erhöhung oder Senkung am Sitzungstag zählt als NEIN.
- Quelle
- Europäische Zentralbank – Leitzinsen
- Umfang
- Deutschland
- Aktualisiert
- 2026-09-08 11:40
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.


Kommentare